Optimización del Presupuesto Mensual para Mayores
La gestión del presupuesto es la base de la estabilidad financiera cuando se vive con un ingreso fijo como la jubilación. Aquí encontrará metodologías prácticas para organizar gastos, priorizar necesidades y detectar oportunidades de ahorro en el contexto argentino.
La regla del 50/30/20 adaptada a la jubilación
Sugerimos destinar el 50% a necesidades básicas —vivienda, alimentos y salud—, el 30% a gastos personales o recreativos, y el 20% al ahorro o fondo de emergencia. Esta estructura ayuda a visualizar si se está gastando demasiado en rubros no esenciales.
En la práctica, muchos jubilados argentinos discoveran que la proporción real se invierte: los gastos médicos y de servicios consumen más del 50% del ingreso. Por eso explicamos cómo ajustar los porcentajes según el nivel de ingresos y las prioridades de cada hogar, sin obligar a nadie a encajar en un molde rígido.
Si sus necesidades básicas superan el 50%, la primera meta es recortar el rubro recreativo y proteger el ahorro aunque sea del 5% o 10%. Lo importante es que el ahorro exista, no que alcance un porcentaje ideal.
Categorización de gastos fijos y variables
El control empieza por saber exactamente a dónde va el dinero cada mes. Separamos los gastos que no cambian de un mes a otro de aquellos que sí podemos ajustar con decisiones cotidianas.
Gastos fijos
No varían significativamente de un mes a otro. Son obligatorios y predecibles, pero conviene revisarlos una o dos veces al año para detectar cargos que ya no corresponden.
- Alquiler, expensas o cuota de préstamo hipotecario
- Servicios públicos: luz, gas, agua, cloacas
- Impuestos municipales y provinciales (ABL, patentes)
- Prepaga médica o aporte a obra social
- Telefonía, internet y televisión por cable
- Seguros del hogar, auto o vida
Gastos variables
Ofrecen el mayor margen de optimización. Son los que cambian según las decisiones diarias: qué compramos, cuántas veces salimos, qué marcas elegimos.
- Alimentación y productos de limpieza del hogar
- Ocio: salidas, cafés, restaurantes, regalos
- Mantenimiento del hogar y reparaciones menores
- Combustible, transporte y estacionamiento
- Indumentaria y artículos de uso personal
- Medicamentos no cubiertos por cobertura social
Registre cada ticket y comprobante durante un mes completo. Al ver los totales por rubro, los ajustes posibles se vuelven evidentes.
El fondo de emergencia prioritario
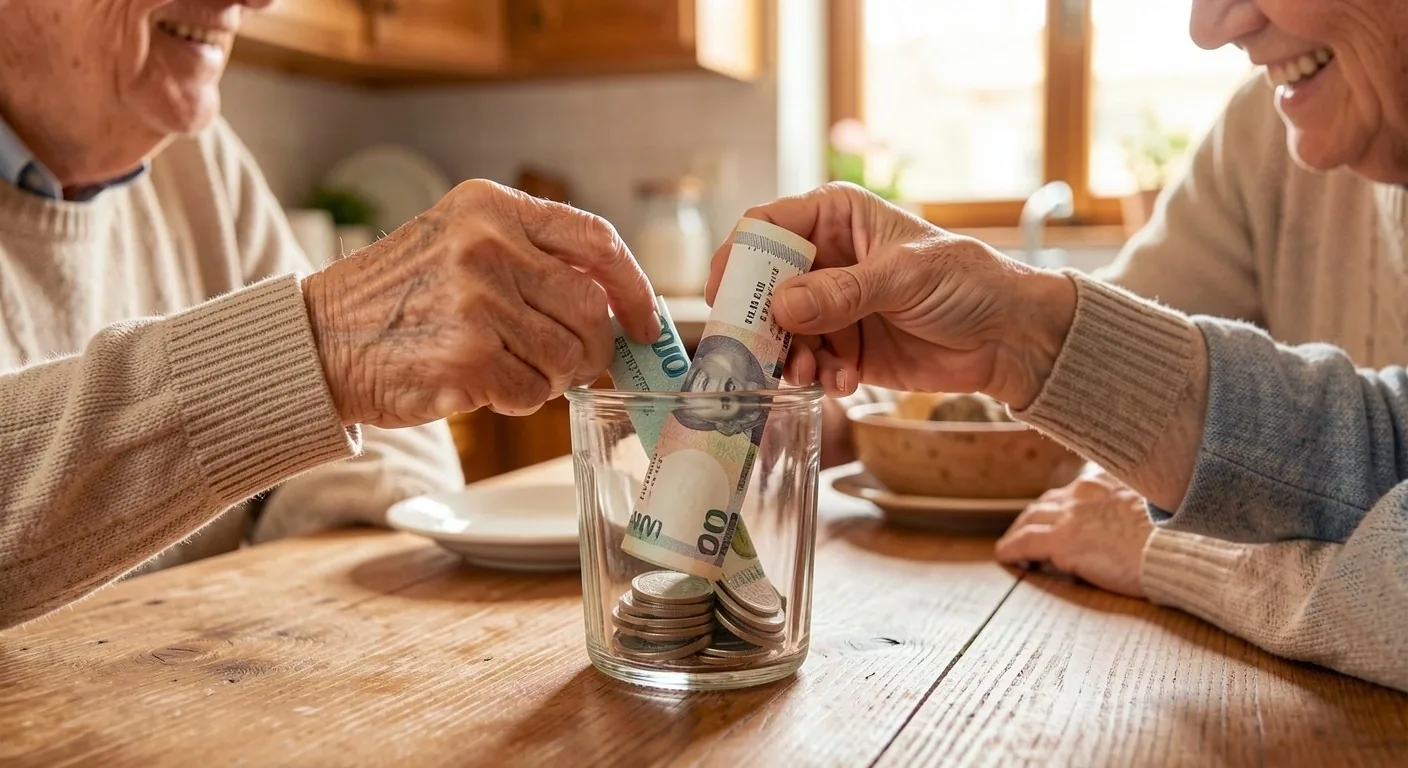
Ningún presupuesto está completo sin una reserva para imprevistos: una rotura de cañería, un electrodoméstico que deja de funcionar, un gasto médico que la prepaga no cubre.
Recomendamos que este fondo cubra entre tres y seis meses de gastos básicos y que se mantenga en una herramienta de alta liquidez, separada de la cuenta corriente. Se construye gradualmente: una pequeña parte del ingreso cada mes hasta alcanzar el objetivo.
Tener esta reserva evita recurrir a créditos costosos o pedir dinero a familiares cuando aparece una urgencia. Es la diferencia entre un sobresalto y una crisis.
Optimización de servicios y compras de alimentación
Dos rubros donde las pequeñas decisiones generan un ahorro mensual considerable: los servicios del hogar y la compra de supermercado.
Servicios del hogar
Reduzca el costo de los servicios públicos con uso responsable y revisión de tarifas sociales disponibles en Argentina. Muchos jubilados no saben que acceden a descuentos en luz, gas y agua simplemente presentando el certificado de jubilación.
Consulte las tarifas sociales de electricidad y gas en la página de su distribuidora local.
Renegocie telefonía, internet y cable cada seis meses para aprovechar promociones vigentes.
De de baja los servicios que no usa: un canal premium o una línea telefónica secundaria suman sin que se note.
Cambie ampolletas por LED y revise goteos de agua: la eficiencia en el consumo es ahorro directo.
Compra de alimentos
El gasto en supermercados es uno de los rubros más dinámicos y difíciles de controlar bajo inflación. Un consumidor informado y planificado reduce su ticket de compra de forma significativa.
Compre por volumen en mayoristas para productos no perecederos: arroz, fideos, aceite, azúcar.
Aproveche los días de descuento con tarjetas bancarias en supermercados y cadenas de farmacias.
Pruebe marcas blancas de calidad: muchas se fabrican en las mismas plantas que las líderes.
Planifique las comidas semanales para evitar compras impulsivas y desperdicio de alimentos.
Gestión de gastos en salud y farmacia
La salud no debe ser un área de recorte, pero sí de gestión inteligente de recursos. Existen programas y herramientas que reducen el costo de la medicación habitual sin renunciar a la calidad de tratamiento.
Programas de cronicidad
PAMI y varias prepagas ofrecen descuentos ampliados para medicación de uso continuo. Consulte en su obra social para inscribirse.
Comparación de precios
Consulte los precios de referencia de cada medicamento. Una misma droga puede costar hasta la mitad según la marca y la farmacia.
Mantener la salud es una prioridad que requiere una asignación presupuestaria protegida. Si necesita recortar gastos, empiece por los rubros recreativos y no por la medicación.
Gastos hormiga y planificación anual
Dos frentes que suelen desestabilizar un presupuesto que parecía equilibrado: los pequeños gastos diarios que se acumulan sin que se noten, y los vencimientos anuales que llegan de golpe.
El control de los gastos hormiga
Un café en la esquina, la propina del delivery, el paquete de galletas que entra al carrito por impulso, el periódico del kiosco. Cada uno parece insignificante. Pero sumados pueden representar una porción importante del ingreso mensual.
La idea no es eliminar todo placer. Se trata de saber cuánto se va en estos pequeños gastos y evaluar si la satisfacción que aportan justifica el costo anualizado. Un café de mil pesos tres veces por semana son más de ciento cincuenta mil pesos al año.
La moderación en los pequeños gastos libera fondos para metas mucho más importantes: completar el fondo de emergencia, afrontar una reparación del hogar o simply vivir con más tranquilidad.
Planificación de gastos anuales
Existen gastos que no ocurren todos los meses pero que pueden desestabilizar la economía si no se prevén: el seguro del auto, las patentes, los impuestos inmobiliarios, la matrícula del coche.
Prorratee el monto anual
Divida el total por doce y guarde esa cuota cada mes en una cuenta separada.
No toque el fondo de emergencia
Los vencimientos predecibles se cubren con el prorrateo, no con los ahorros de emergencia.
Mantenga un calendario de vencimientos
Anote las fechas en un calendario visible para no recibir sorpresas.
Uso inteligente de la tarjeta y revisión mensual
La tarjeta de crédito como aliada
La tarjeta de crédito puede ser una herramienta útil para financiar compras sin interés o un enemigo si se genera deuda con tasas altas. La diferencia está en cómo se usa.
Pague siempre el total del resumen
El pago mínimo es una trampa de intereses. Financiar el saldo genera uno de los costos más altos del mercado.
Elija bien la fecha de cierre y vencimiento
Si las fechas coinciden con la cobranza de la jubilación, gana días de financiación gratuita sin riesgos.
Use el crédito solo para bienes durables
Resérvela para compras grandes en cuotas fijas con ventaja financiera clara, nunca para gastos cotidianos.
Revisión mensual de objetivos
Al finalizar cada mes, siéntese a revisar si se cumplió con lo planeado y ajustar para el mes siguiente. Sin juzgarse, pero buscando soluciones concretas.
Compare lo planeado con lo ejecutado
Anote qué rubros se desviaron y por cuánto. Los patrones se vuelven visibles después de dos o tres meses.
Identifique la causa del desvío
¿Fue un gasto imprevisto o un hábito que se escapó? La diferencia marca la solución.
Ajuste y siga adelante
Un presupuesto es un documento vivo que evoluciona con las circunstancias de cada persona.
Herramientas para mantener el control
Un presupuesto bien estructurado reduce el estrés financiero y permite anticiparse a gastos estacionales y emergencias. Estos recursos le ayudan a poner en práctica lo que acaba de leer.
¿Tiene dudas sobre cómo aplicar esta guía a su situación?
En Designed for People trabajamos para que las herramientas de estabilidad financiera lleguen a quienes más las necesitan. Si necesita ayuda para armar su presupuesto o quiere profundizar algún punto, escríbanos.
Identidad institucional
REJUVENATE SPA LLC
D-U-N-S® Number: 055201034